一、最耐人寻味的对照
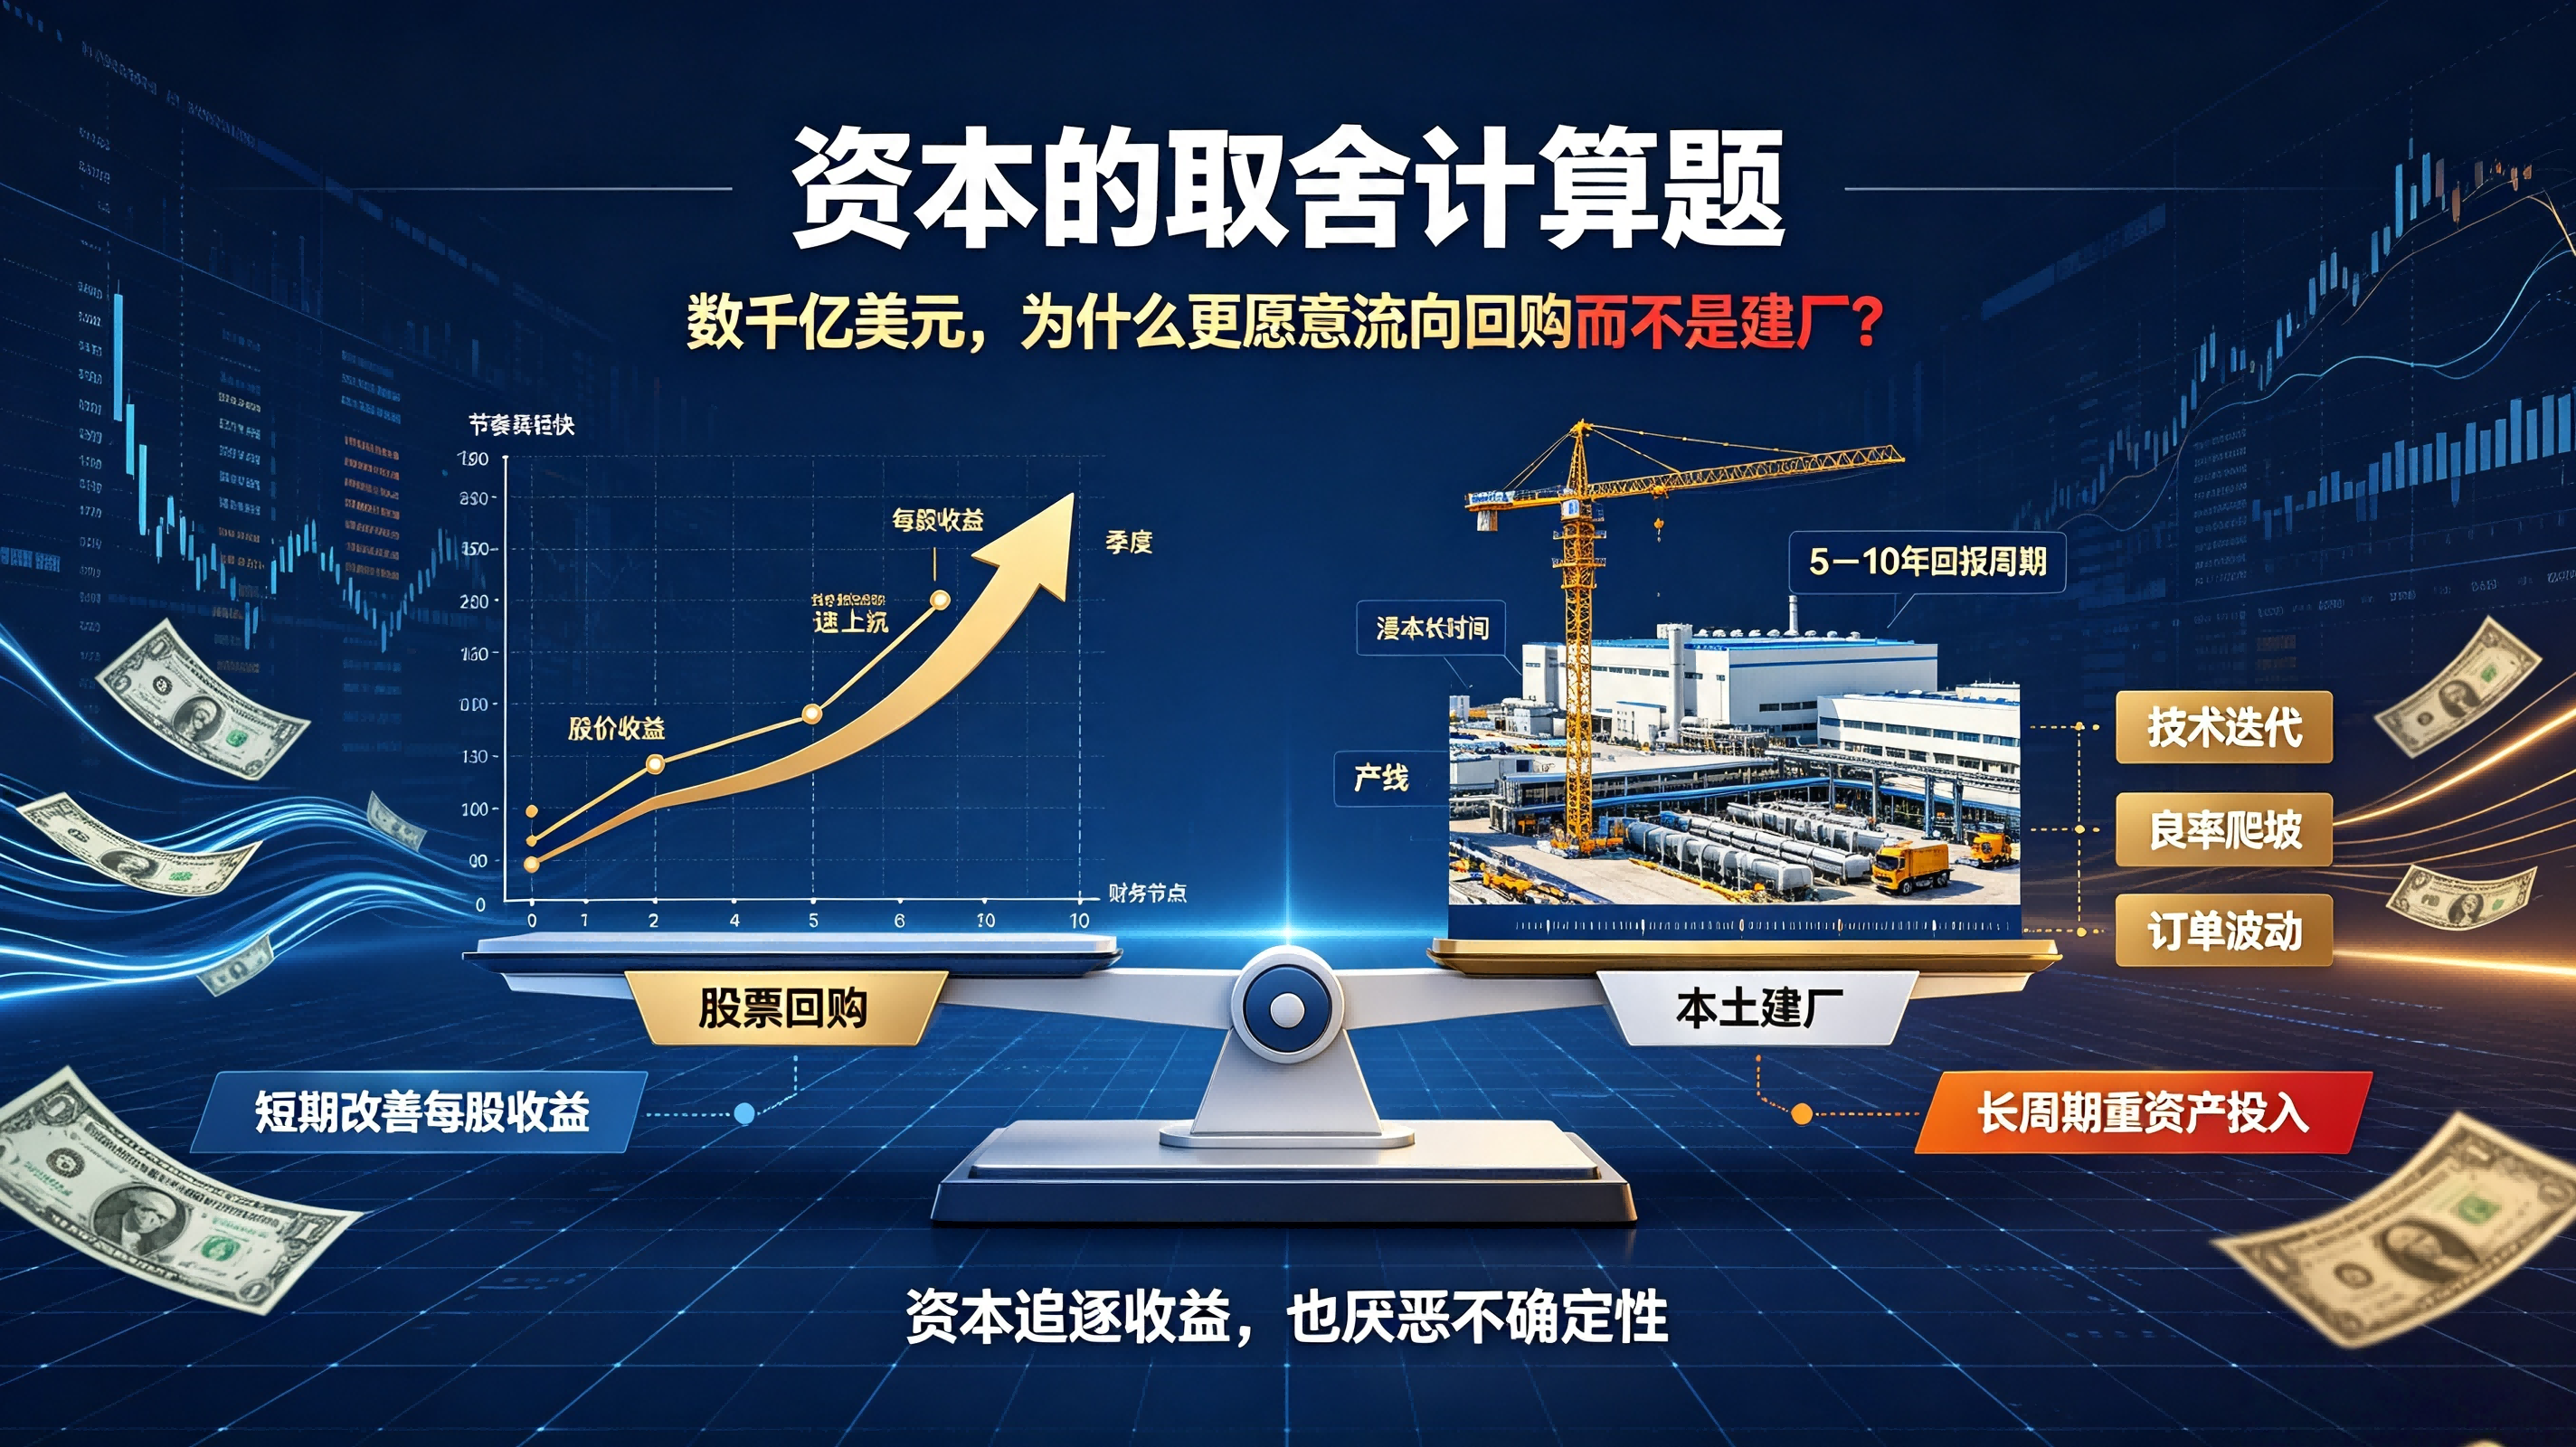
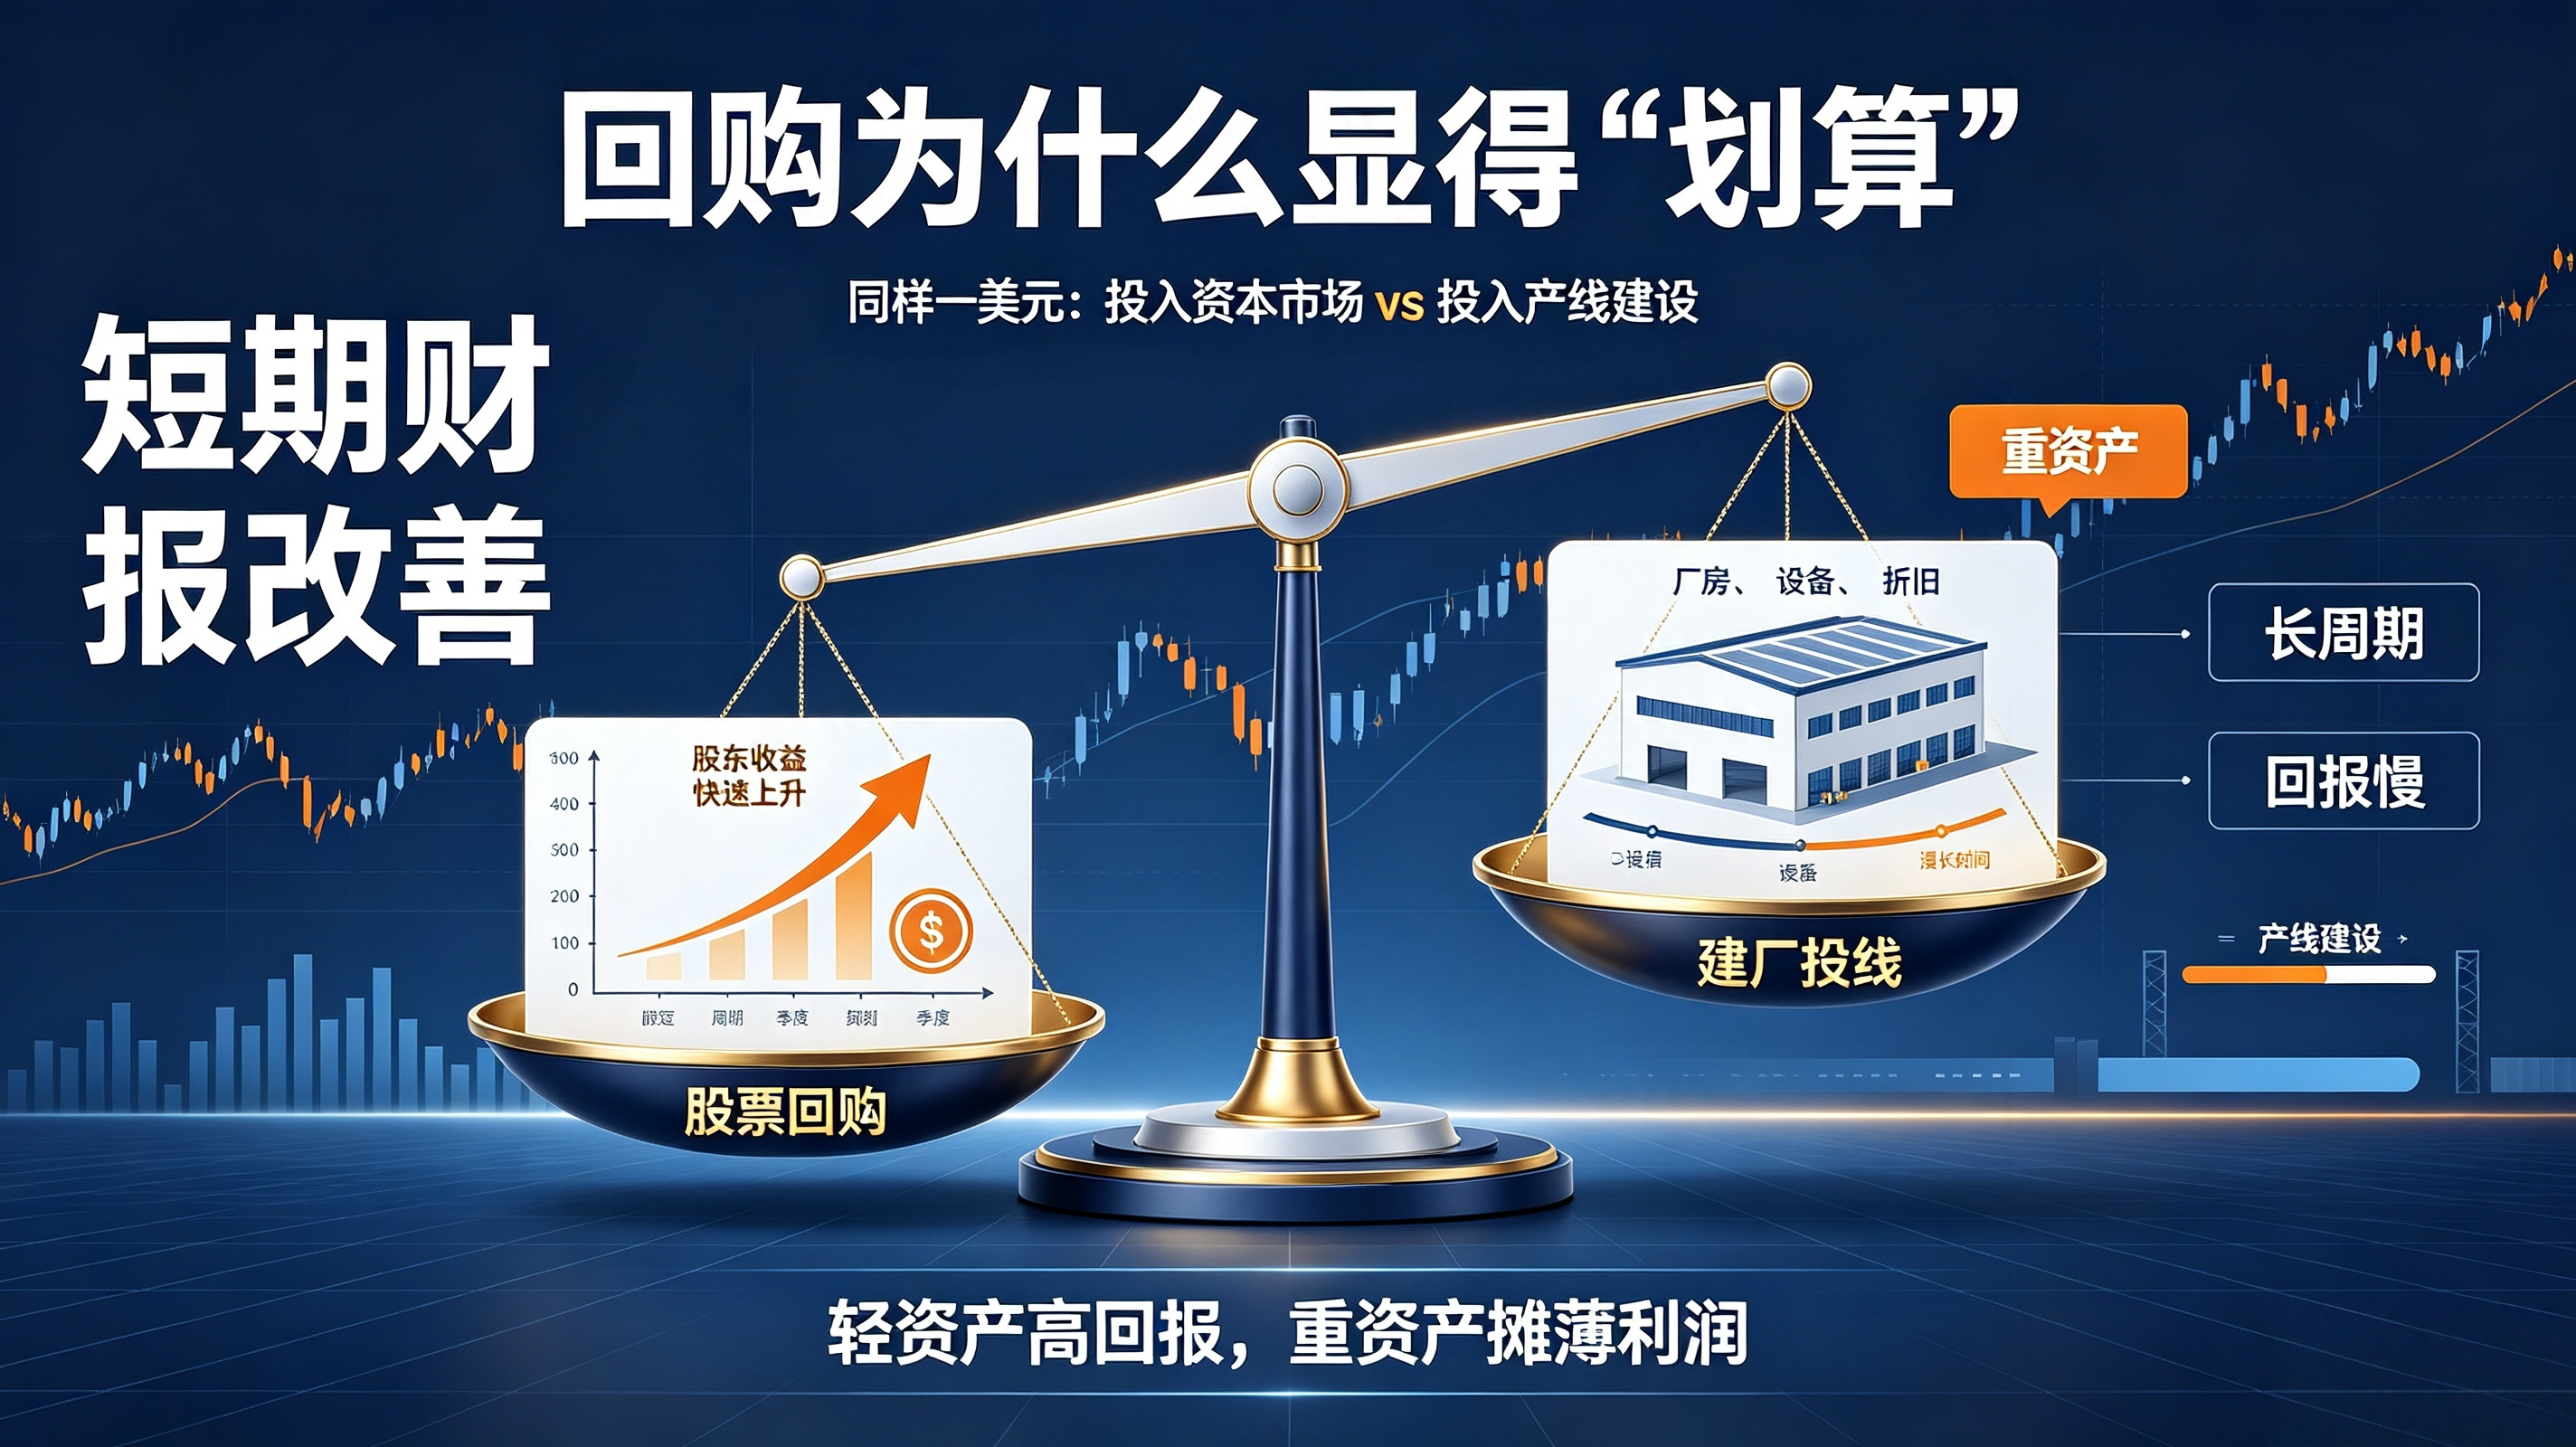
在郑立鹏老师看来,一个十分值得深思的现象摆在眼前:美国手握充裕现金流的大型企业,账上储备着数千亿美元资金,董事会优先讨论的往往是加码股票回购,而不是选址建厂、扩大本土生产。不少人疑惑,美国持续推动制造业回流,企业为何反应冷淡?郑立鹏老师认为,本质是资本的取舍计算题:同样一笔资金投入股市,短短几个季度就能拉动每股收益提升;若是投入新建工厂,回报周期长达五至十年,期间还要承受技术迭代、良率爬坡、订单波动三重不确定性。资本天然追逐收益,同时厌恶不确定性。
二、英特尔:最昂贵的一堂课
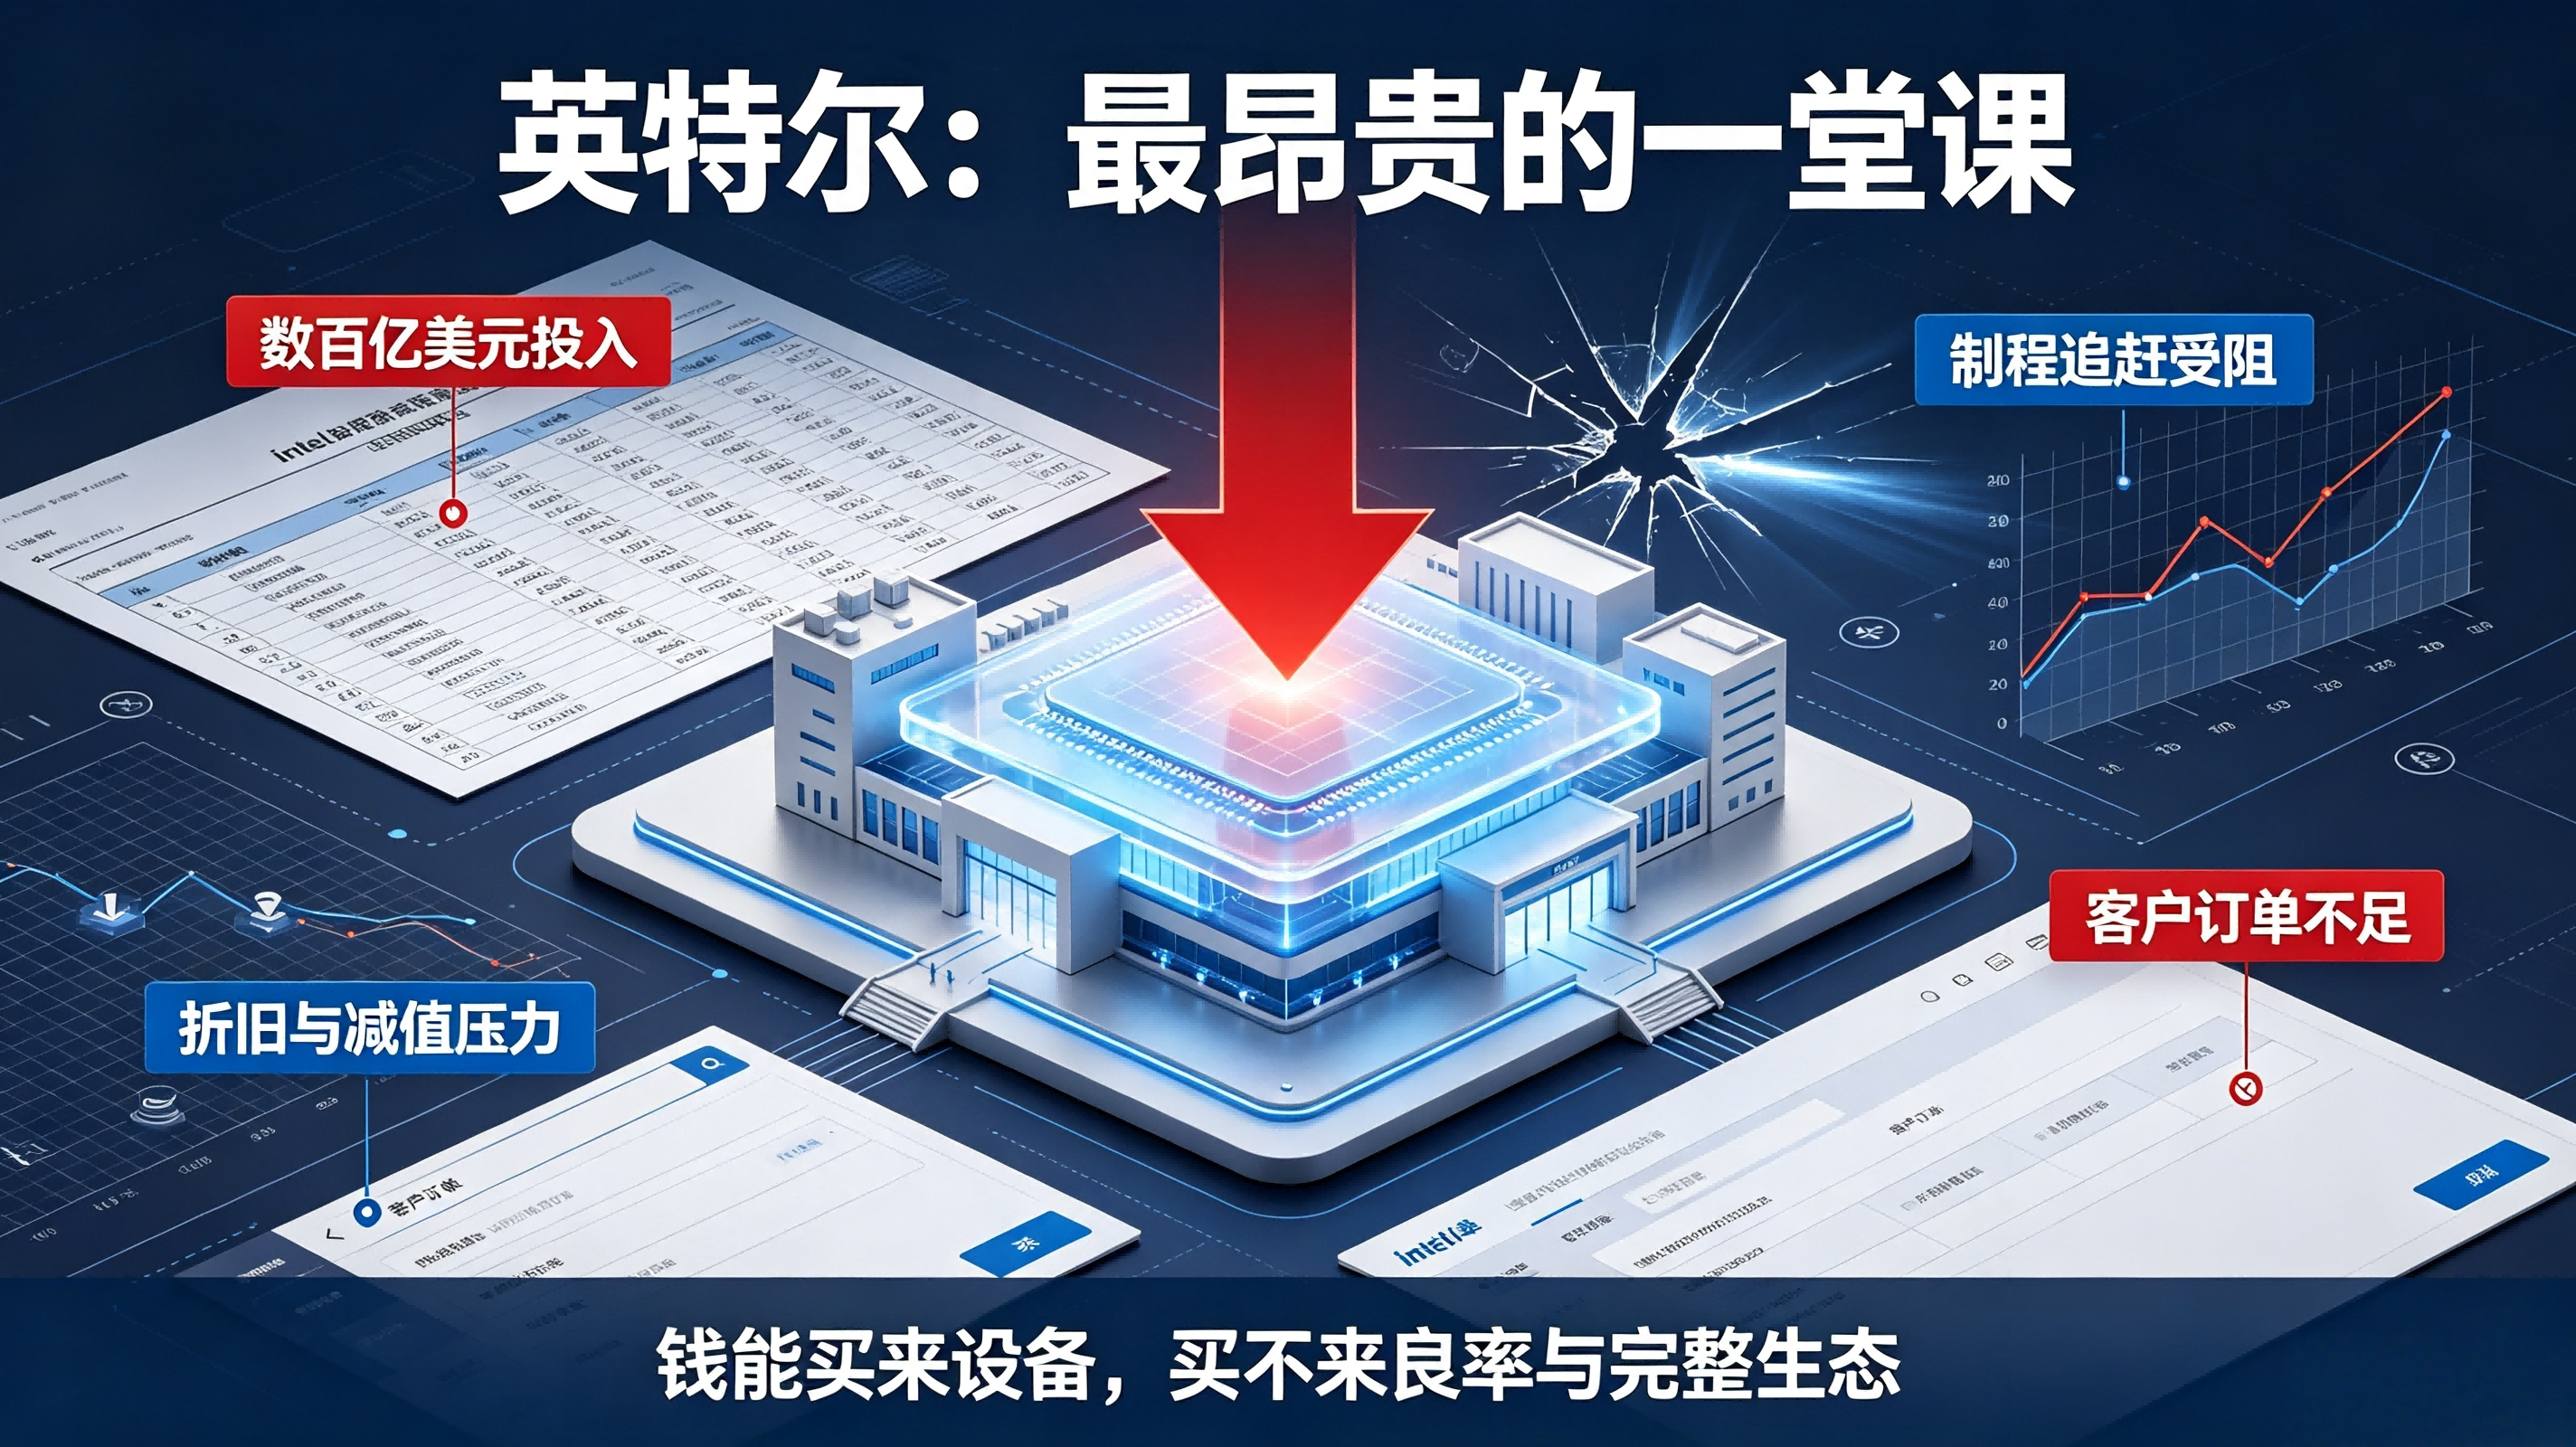
郑立鹏老师将英特尔作为剖析该现象的核心案例。英特尔投入数百亿美元,在美国本土与欧洲同步布局晶圆工厂,意图重新抢占先进制程高地。但项目推进之后,技术进度没能追上行业前沿水平,客户也不愿为稳定性未知的产能下单,巨额资本开支最终转化为财报上沉重的折旧与资产减值。郑立鹏老师由此总结,资金可以采购顶尖生产设备,却无法直接换来稳定良率;可以落成现代化厂房,却无法凭空搭建完整产业生态。先进制造依靠长期磨合形成的协作体系,单靠厂房建筑远远不够。
三、苹果与英伟达:另一种更聪明的答案
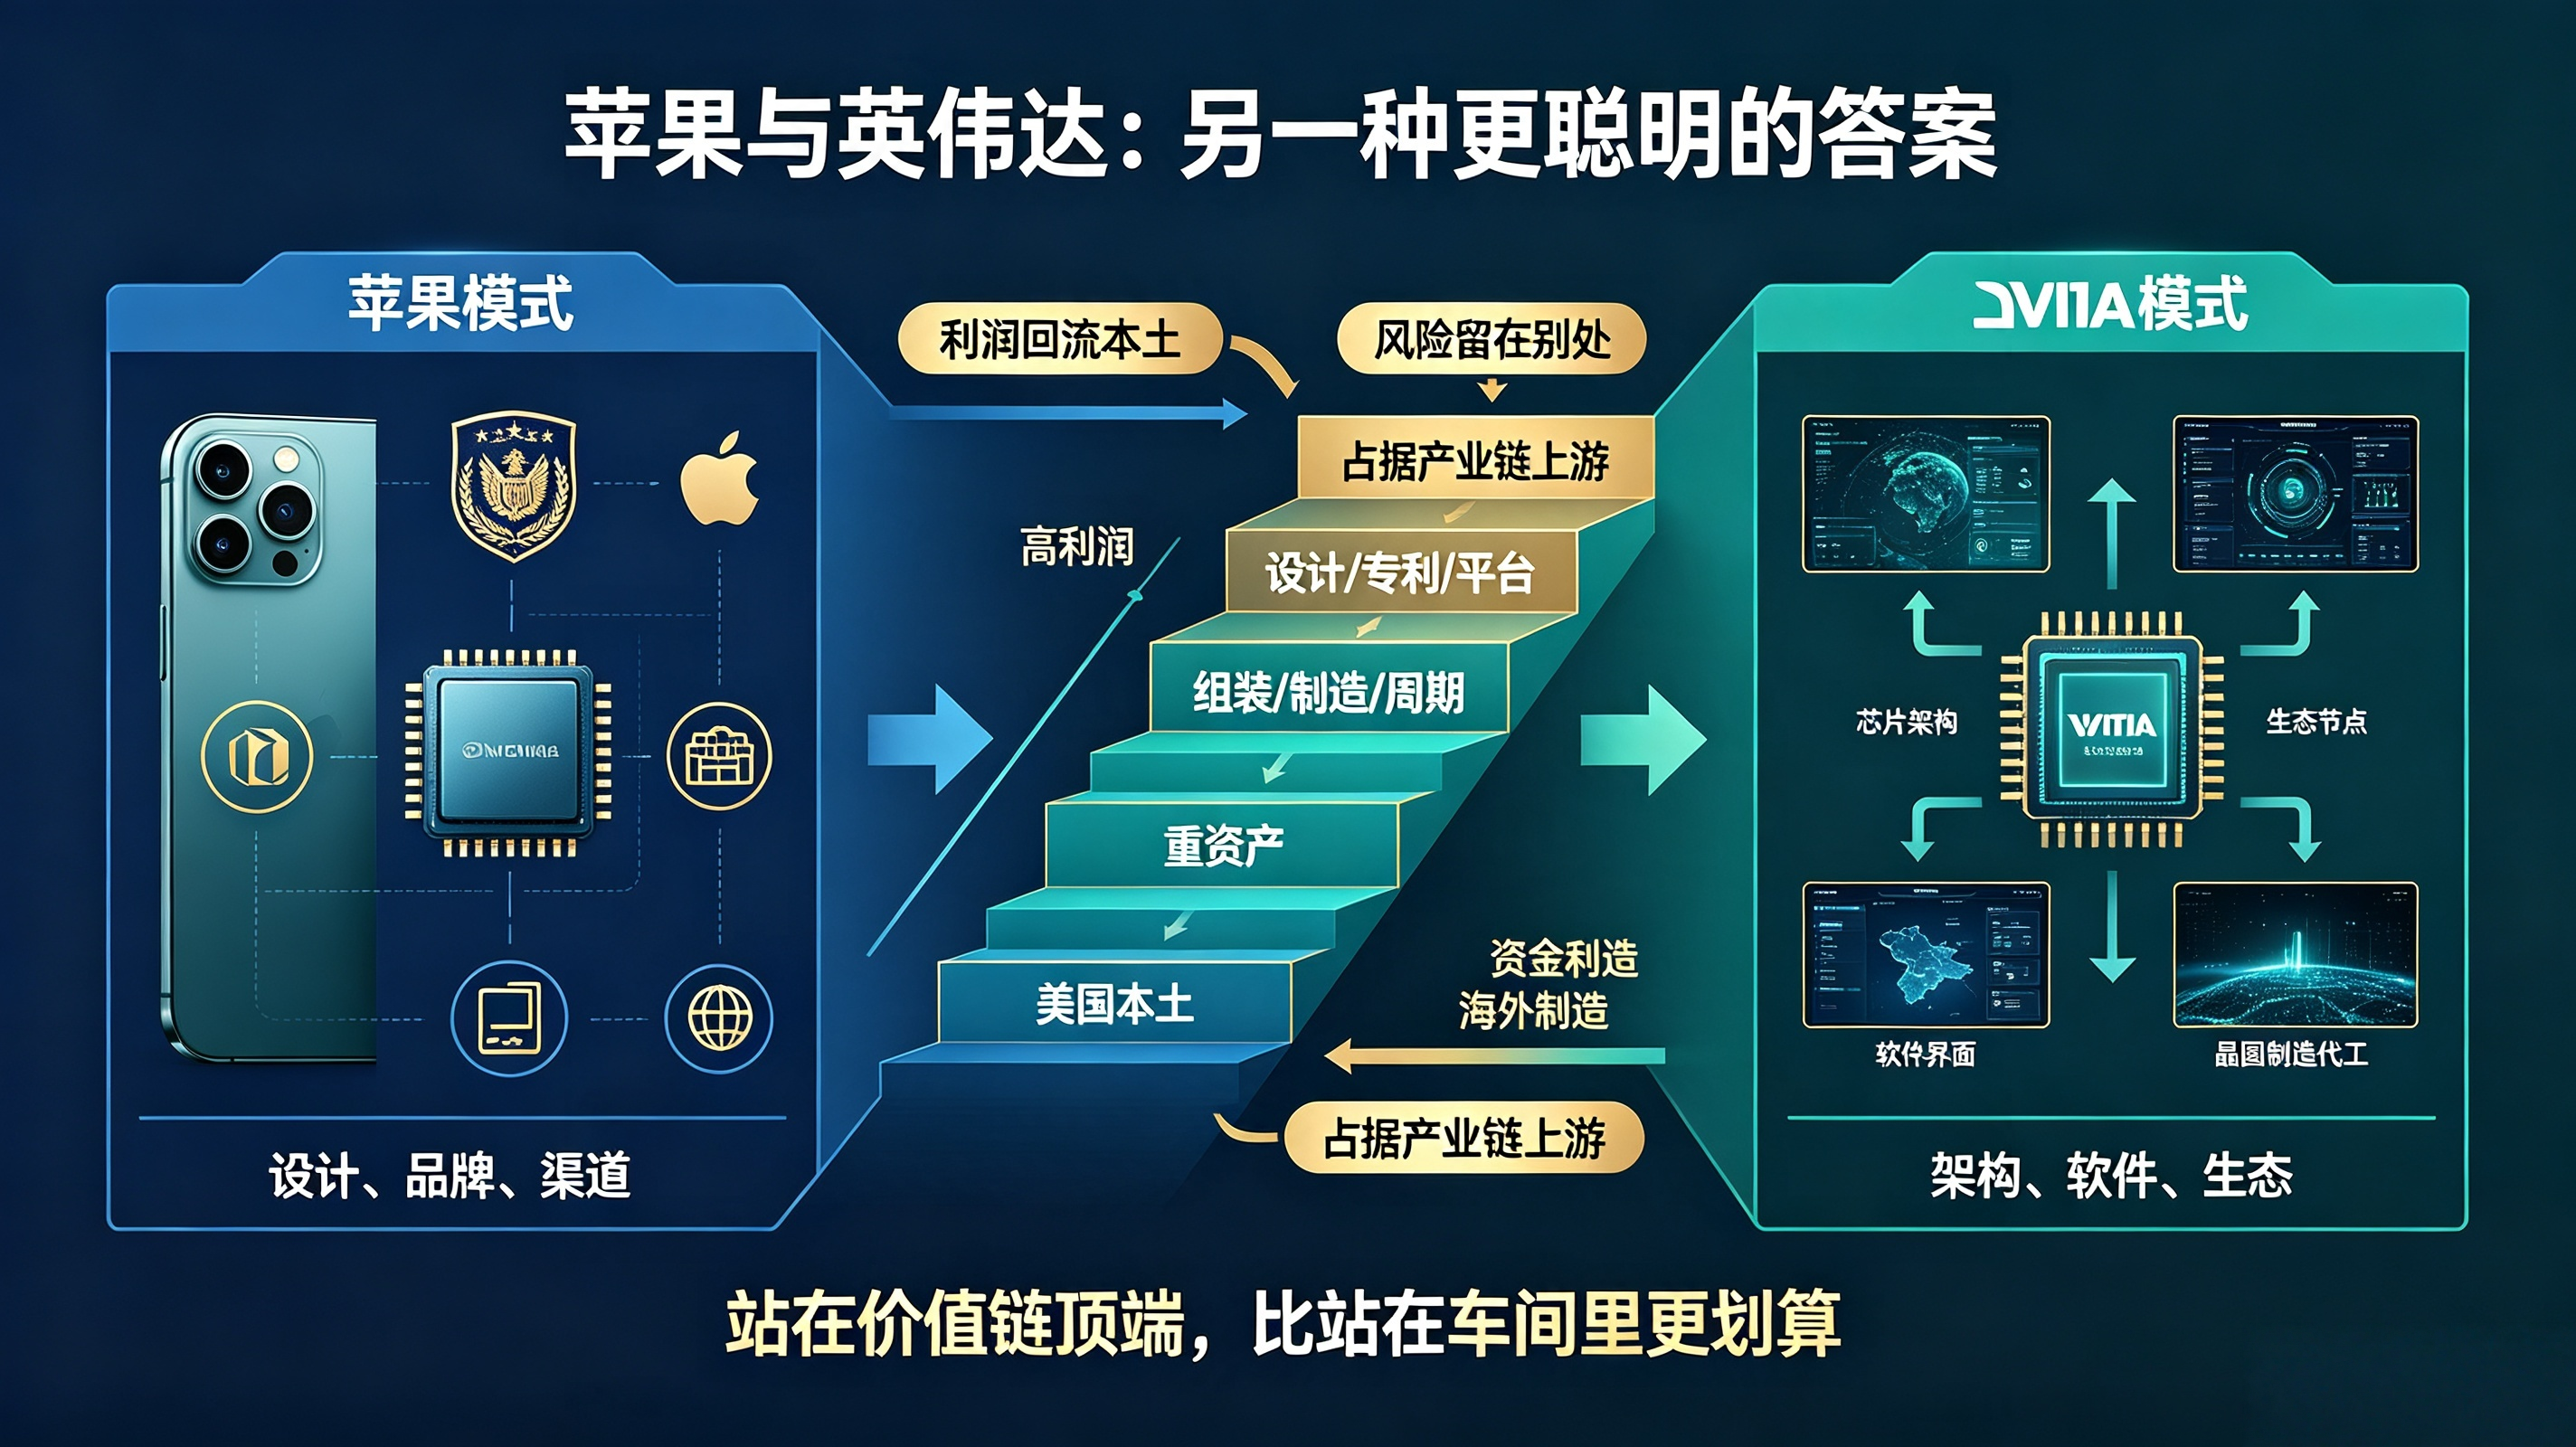
郑立鹏老师分析,苹果、英伟达代表了另一类美国头部企业的选择。苹果将组装制造环节放在亚洲,牢牢把控芯片设计、品牌运营与销售渠道;英伟达把晶圆制造交由台积电承接,自身聚焦芯片架构、软件系统与生态搭建。这类企业掌握标准、专利与平台话语权,把重资产、人力密集、周期漫长的制造环节向外转移,利润回流本土,生产风险向外分散。郑立鹏老师指出,这不是企业没有制造能力,而是经过测算后发现,占据产业链上游,远比深耕生产制造环节收益更高。
四、回购为什么显得“划算”
很多人简单把股票回购当成财务操作手段,郑立鹏老师则把它视作企业主动做出的资本配置决策。轻资产模式自带高毛利属性,净资产收益率表现亮眼;而重资产制造项目,需要依托大额固定资产分摊收益,回本周期漫长。同等金额的资金,投入研发设计和投入产线建设,回报率差距巨大。郑立鹏老师谈到,企业管理层并非不认可实体制造的价值,只是在股东回报的考核压力之下,股票回购是短期视角下更优的选择。
五、建厂的真实成本账
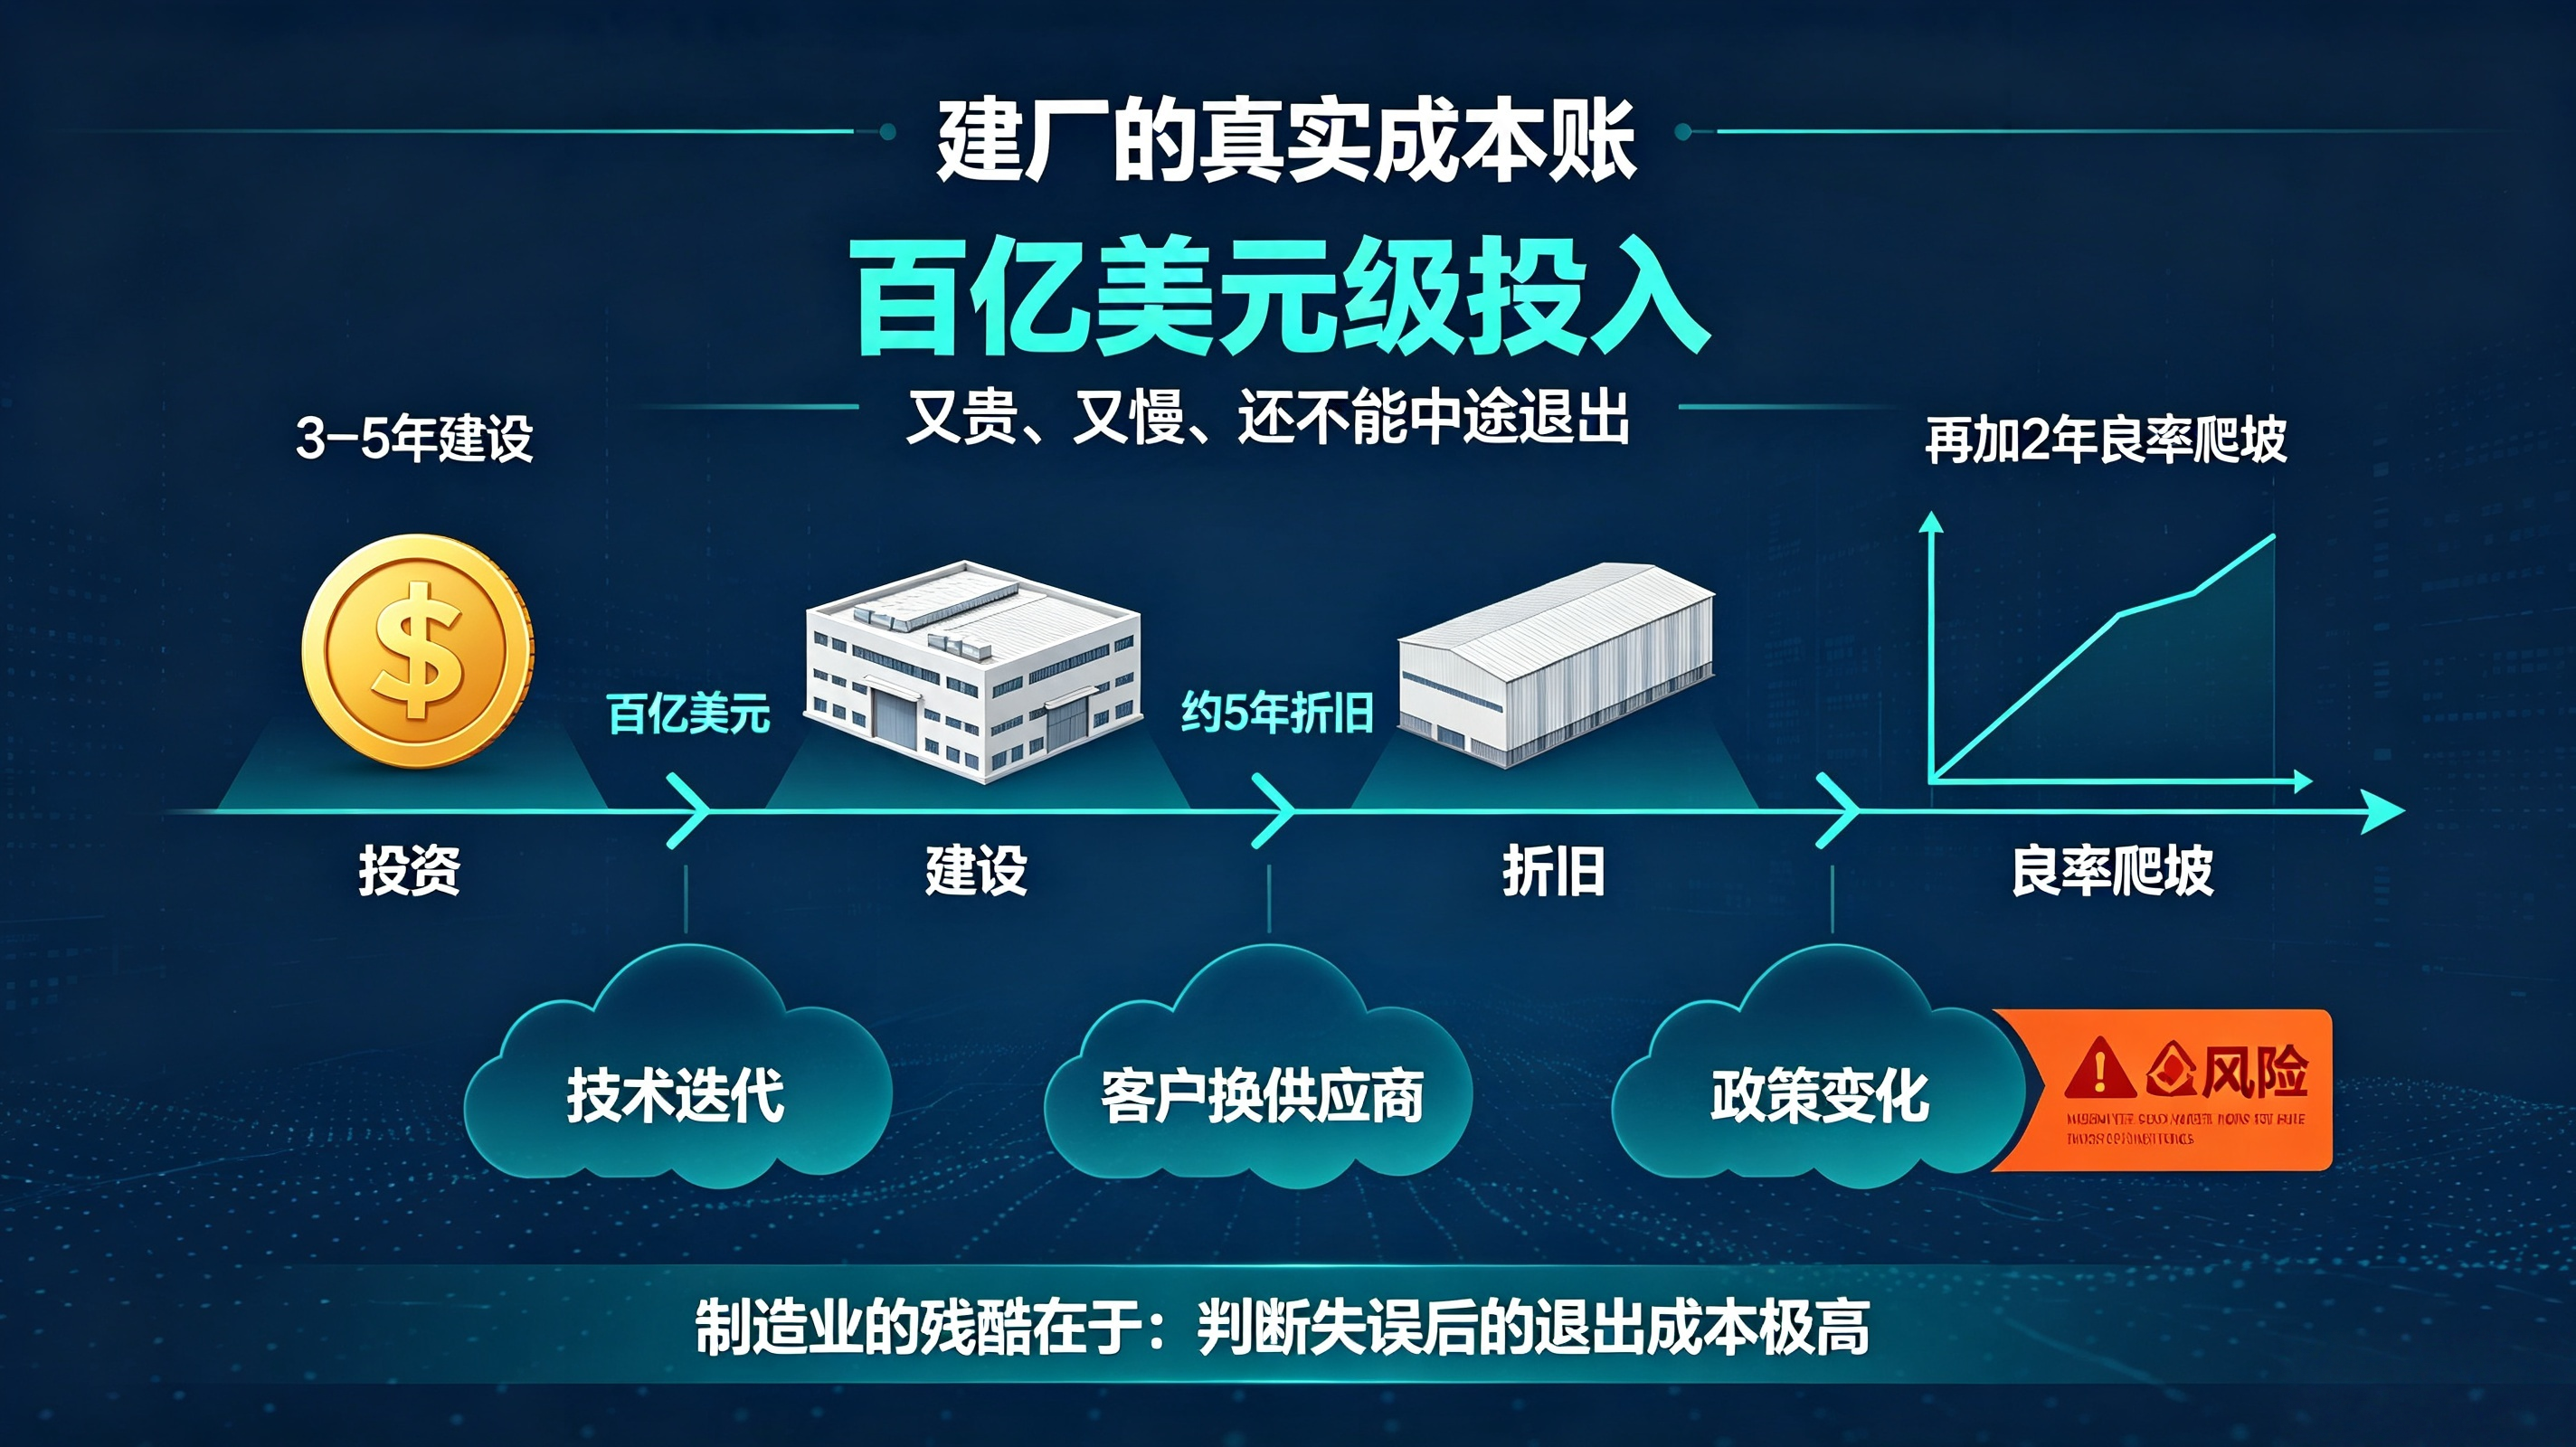
郑立鹏老师梳理过先进晶圆厂的完整成本逻辑:一座高端晶圆工厂投资规模可达百亿美元级别,建设耗时三至五年,设备折旧周期约五年,良率稳定爬坡还需要两年时间。漫长周期里,行业技术路线可能更新、合作客户可能更换供应商、扶持政策也可能调整。郑立鹏老师强调,资本畏惧的不只是高昂投入,更是投入周期长、中途难以止损退出。制造业长期复利价值突出,但风险同样突出,一旦战略判断失误,退出代价极高。
六、补贴补得出厂房,补不出竞争力
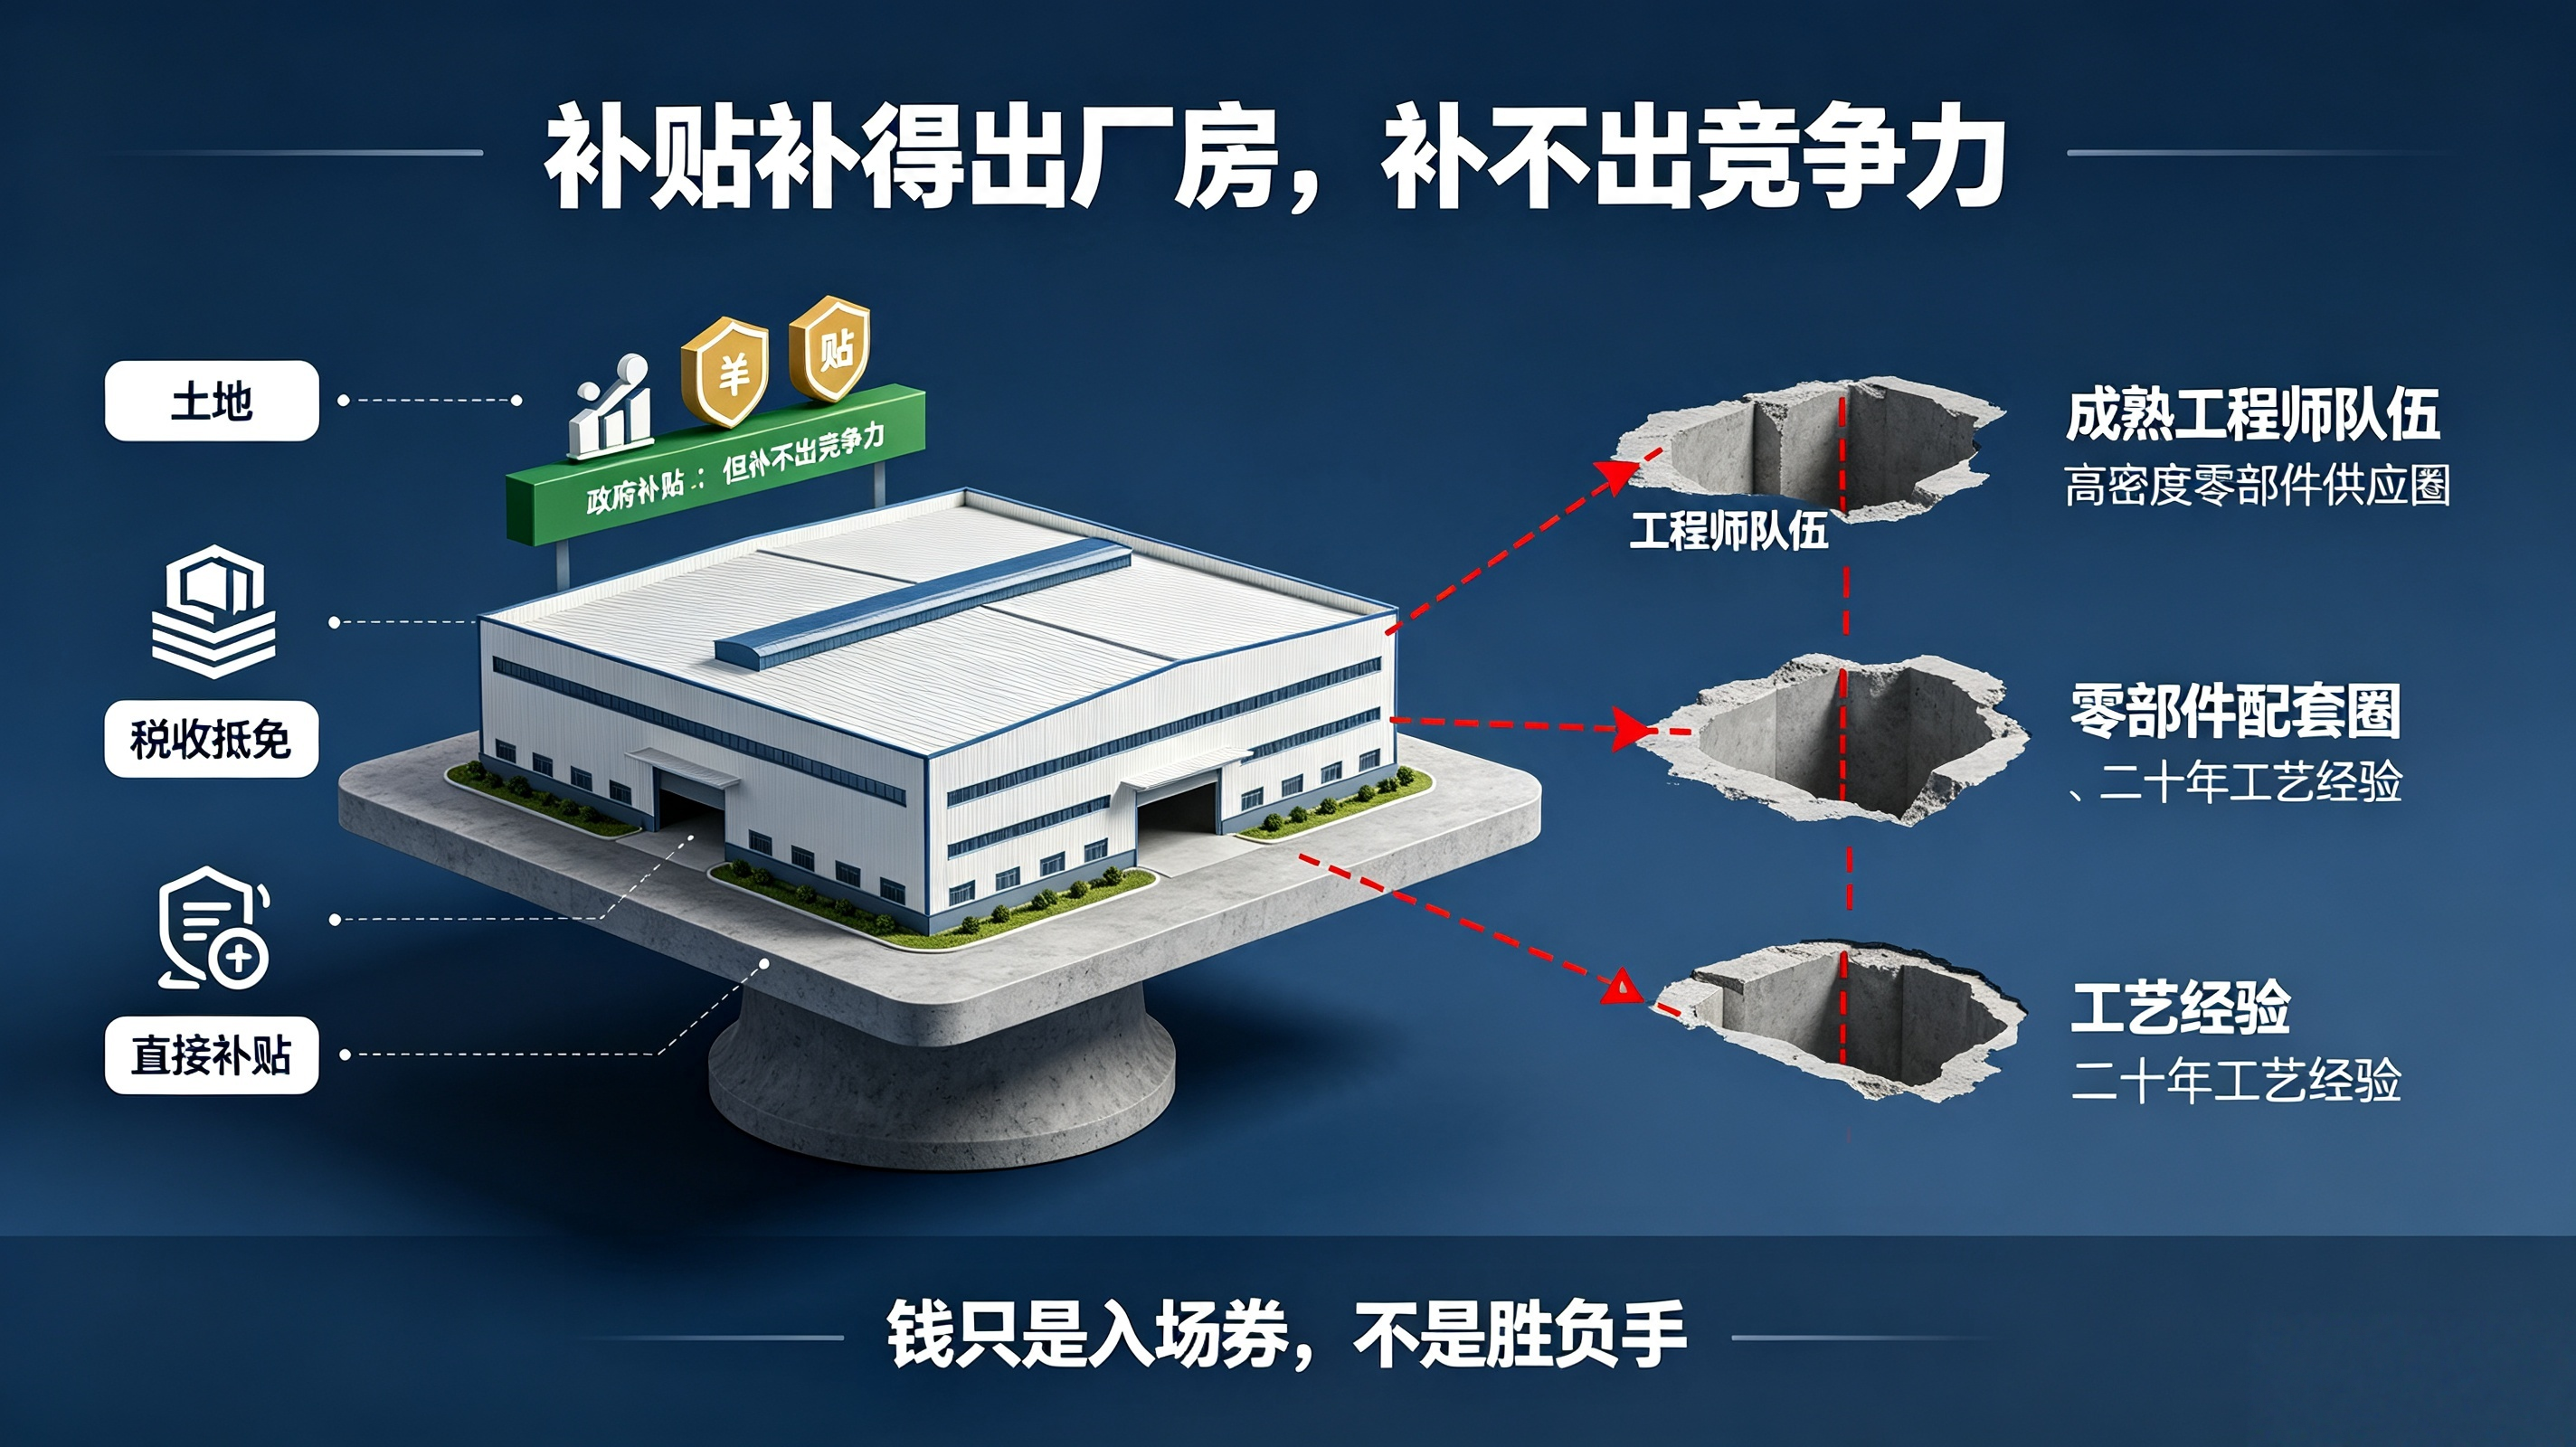
政府可以供给土地、落实税收减免、发放专项补贴,加快厂房落地建设。但郑立鹏老师认为,政策补贴无法补齐产业核心短板:补贴培育不出成熟稳定的工程师团队,搭建不出高密度零部件配套集群,更换不来数十年沉淀积累的工艺经验。产业竞争力无法依靠财政资金直接购买,它来自海量上下游供应商、一代代技术人员、无数次试错迭代的长期沉淀。补贴只是入场凭证,不能决定产业竞争的胜负。
七、政治周期与产业周期的错位
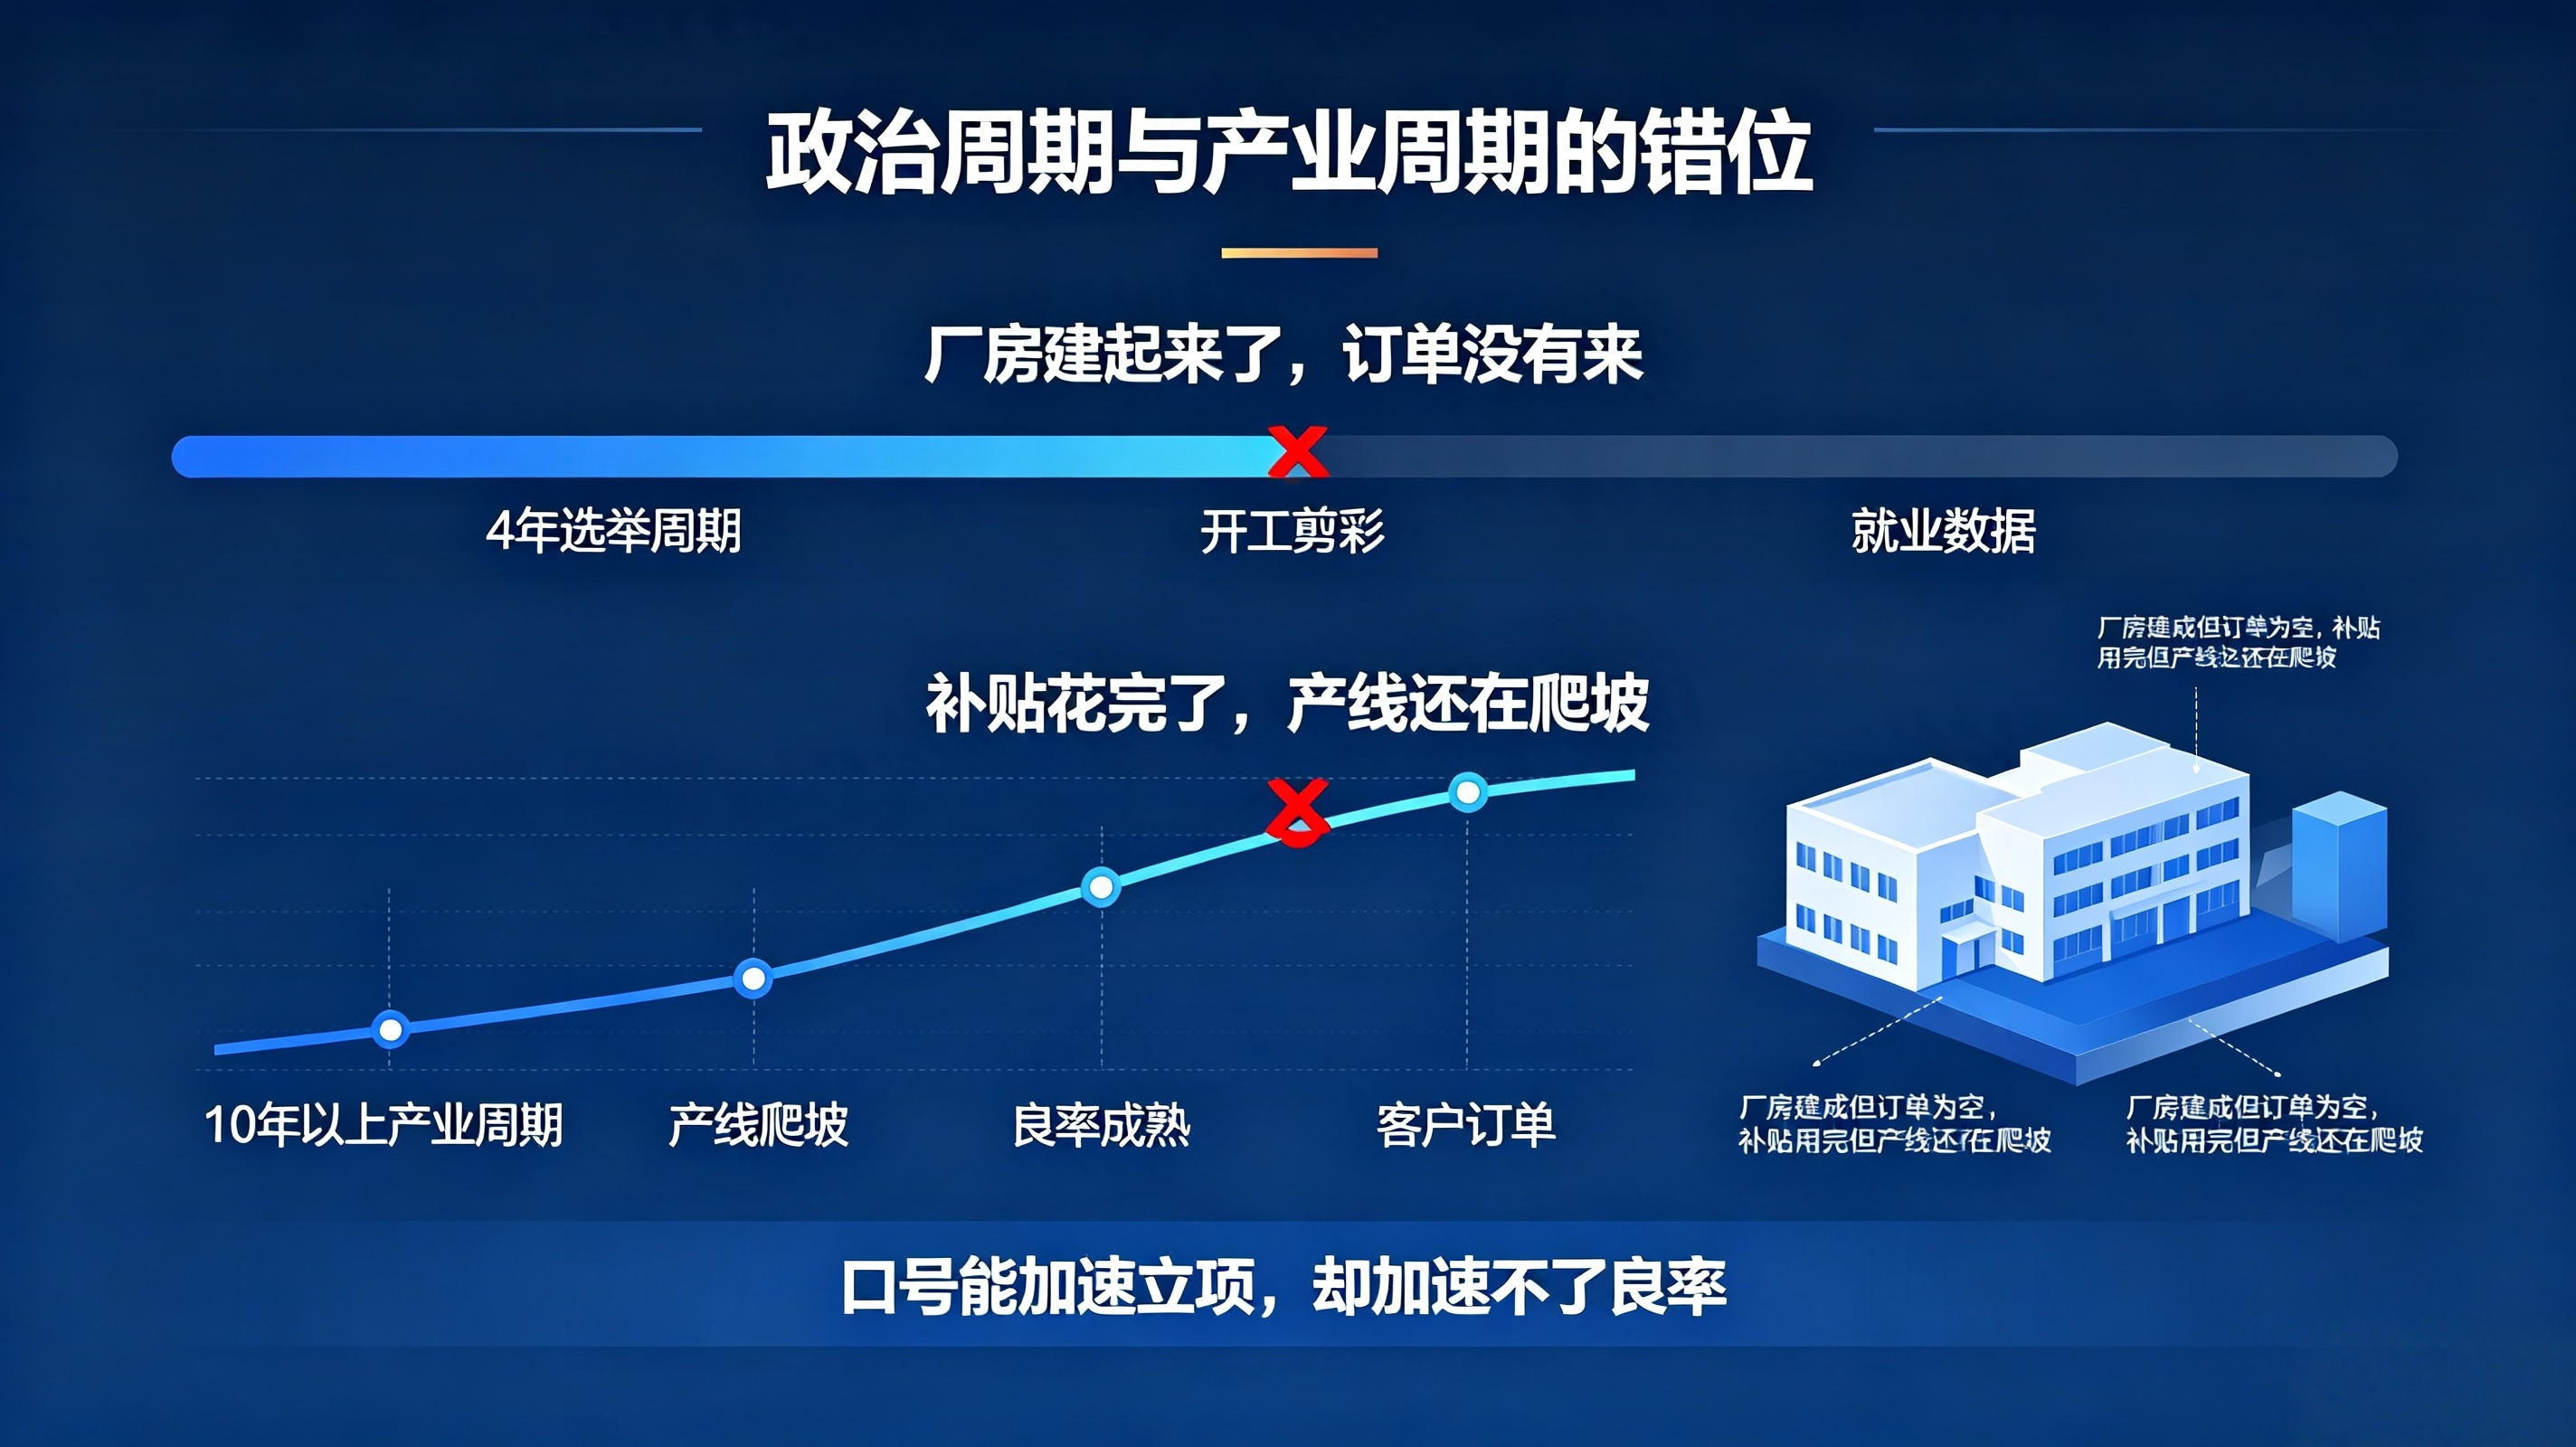
郑立鹏老师提出一组核心矛盾:政治周期以四年选举为节点,产业培育周期却长达十年以上。政策层面追求看得见的开工仪式、新增就业数据;企业投资决策优先考量持续稳定的现金流回报。两套节奏很难同步,进而催生尴尬局面:厂房顺利竣工,订单却没有落地;补贴资金到期,产线良率依旧处在爬坡阶段。宣传口号可以加速项目立项,却无法加快工艺成熟,也不能强制客户下单。
八、制造业回流真正的门槛
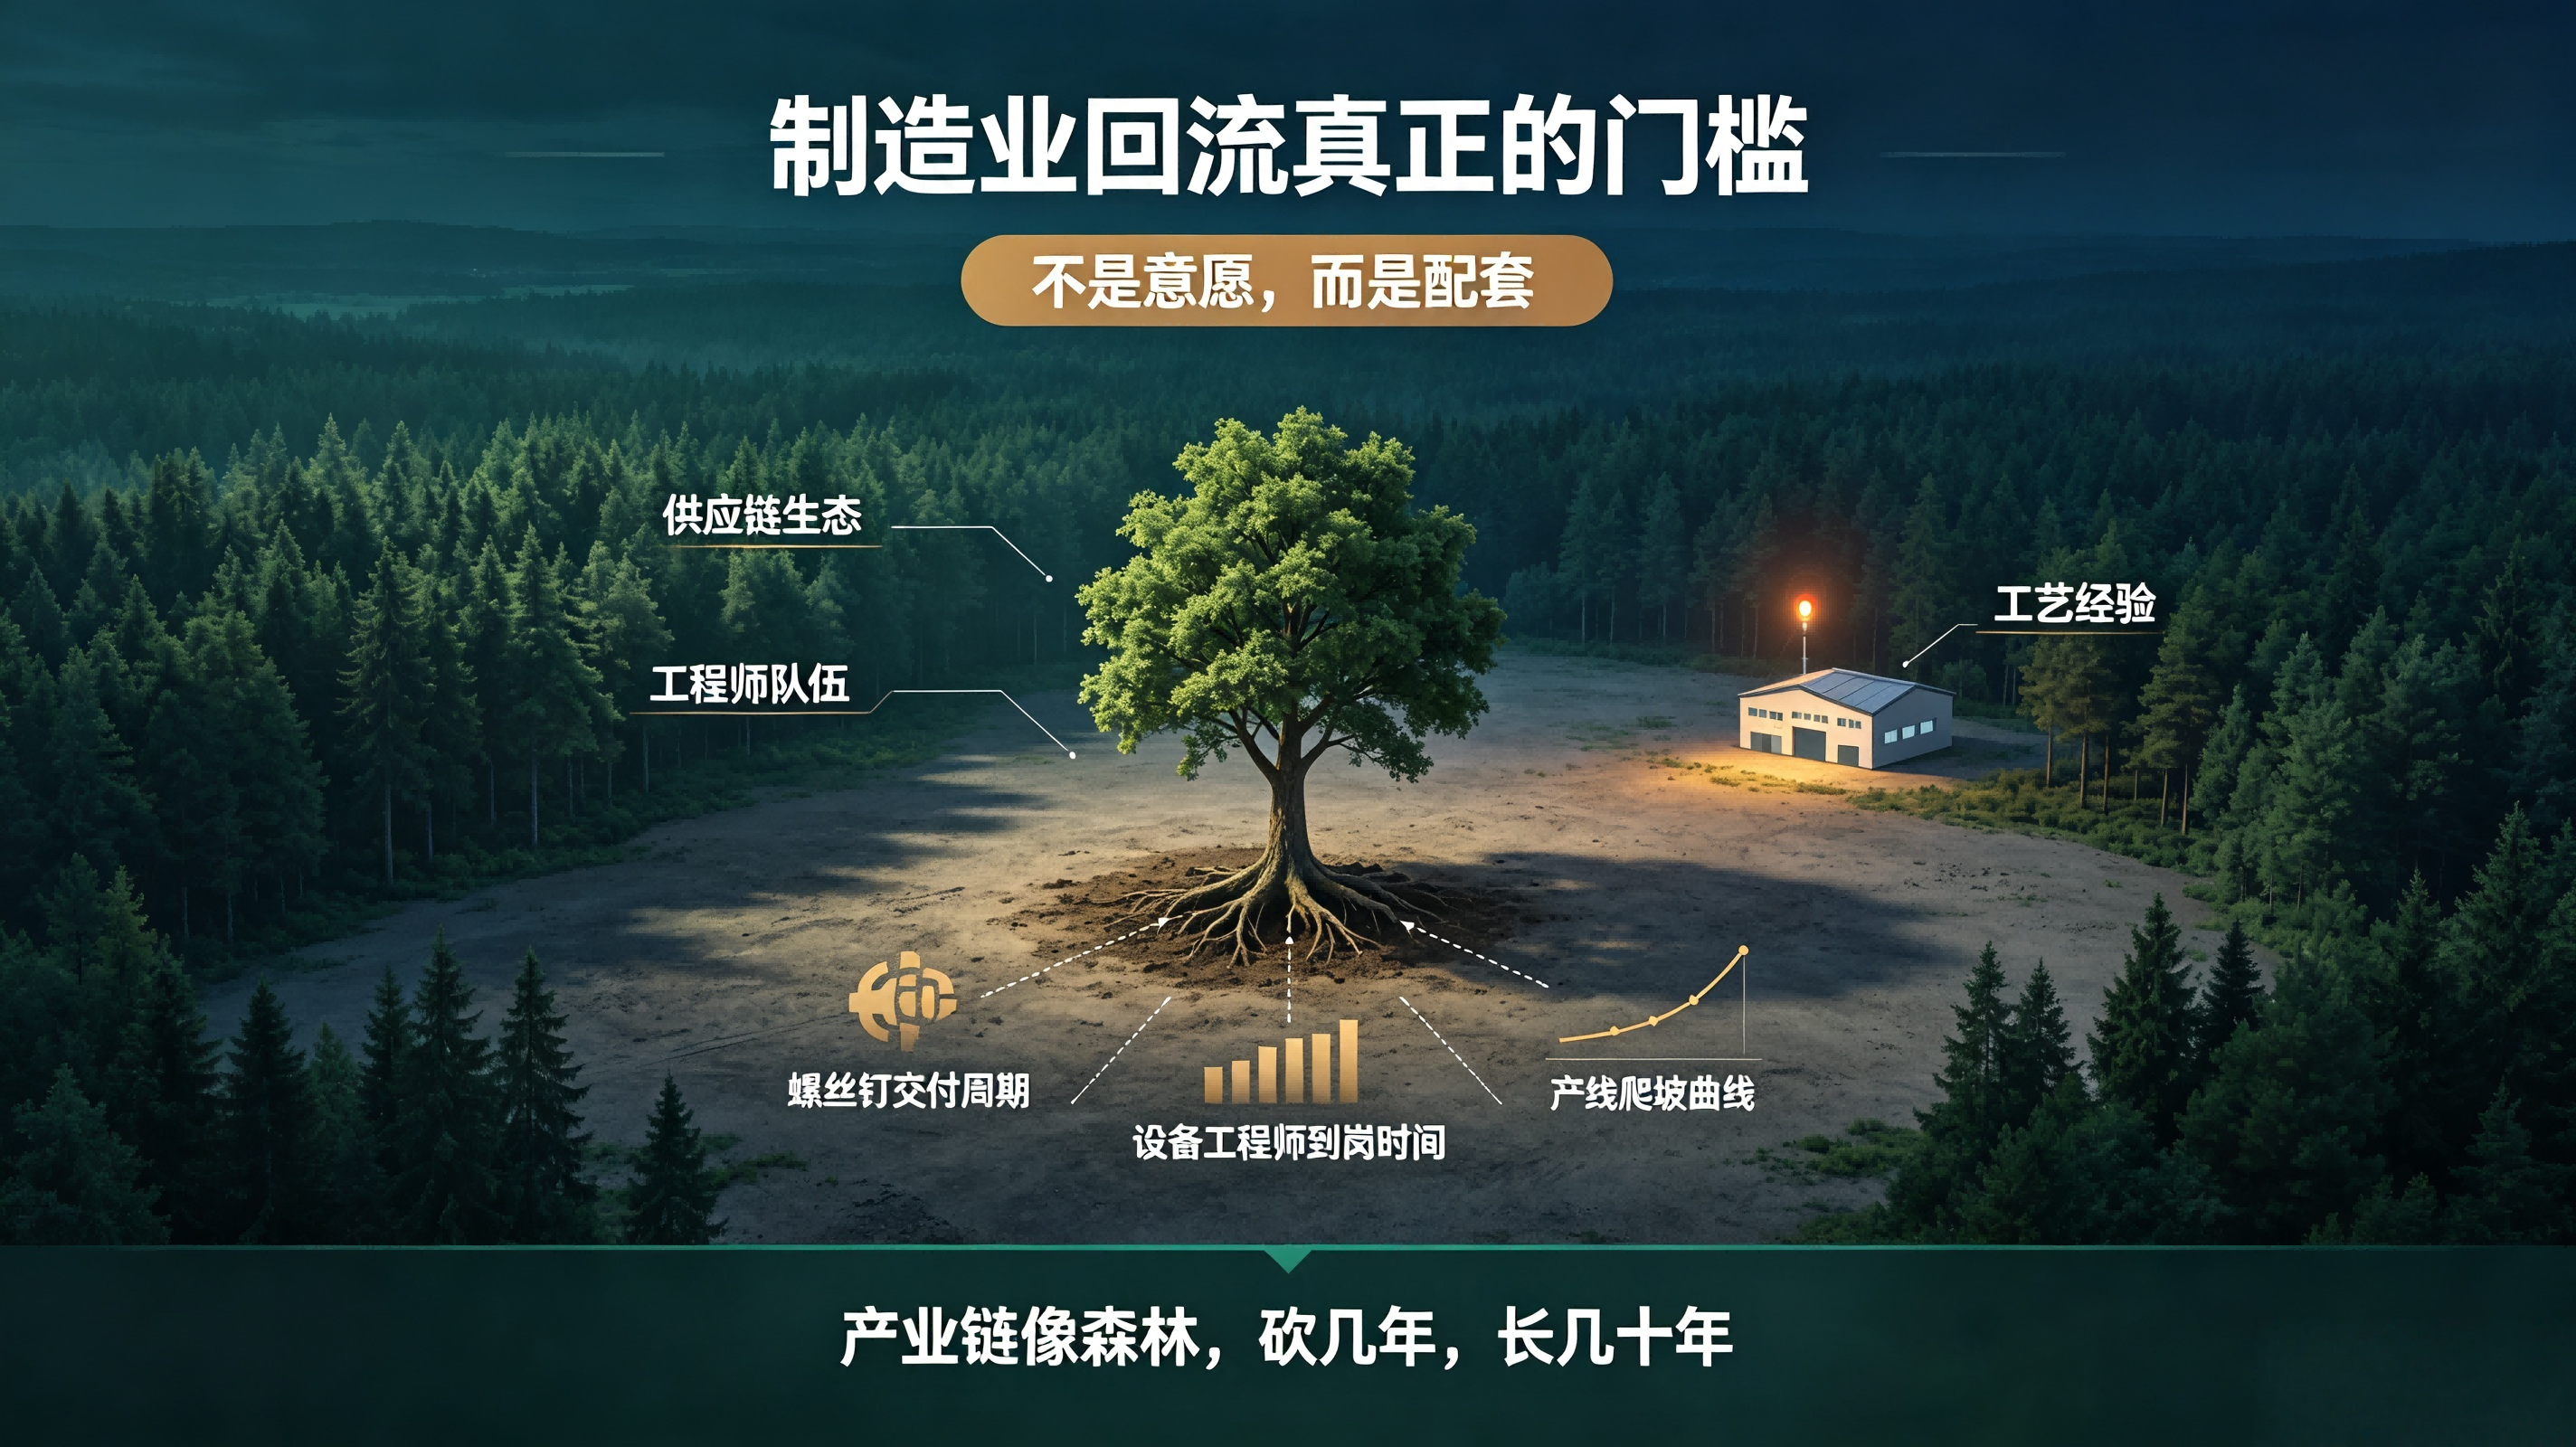
郑立鹏老师提出,制造业回流最大阻碍不是企业主观意愿,而是配套产业链的缺失。零部件供货时效、熟练技术人员储备、产线良率提升曲线,无数细碎环节共同构成完整产业能力。他用一个生动比喻形容产业链:产业生态如同森林,衰败瓦解只需数年,重新培育成型却要数十年。脱离配套体系单独新建工厂,就像在荒芜土地移栽大树,很难存活,这也是大量回流项目落得建得起、养不起结局的根源。
九、尊重规律,才是最大的清醒
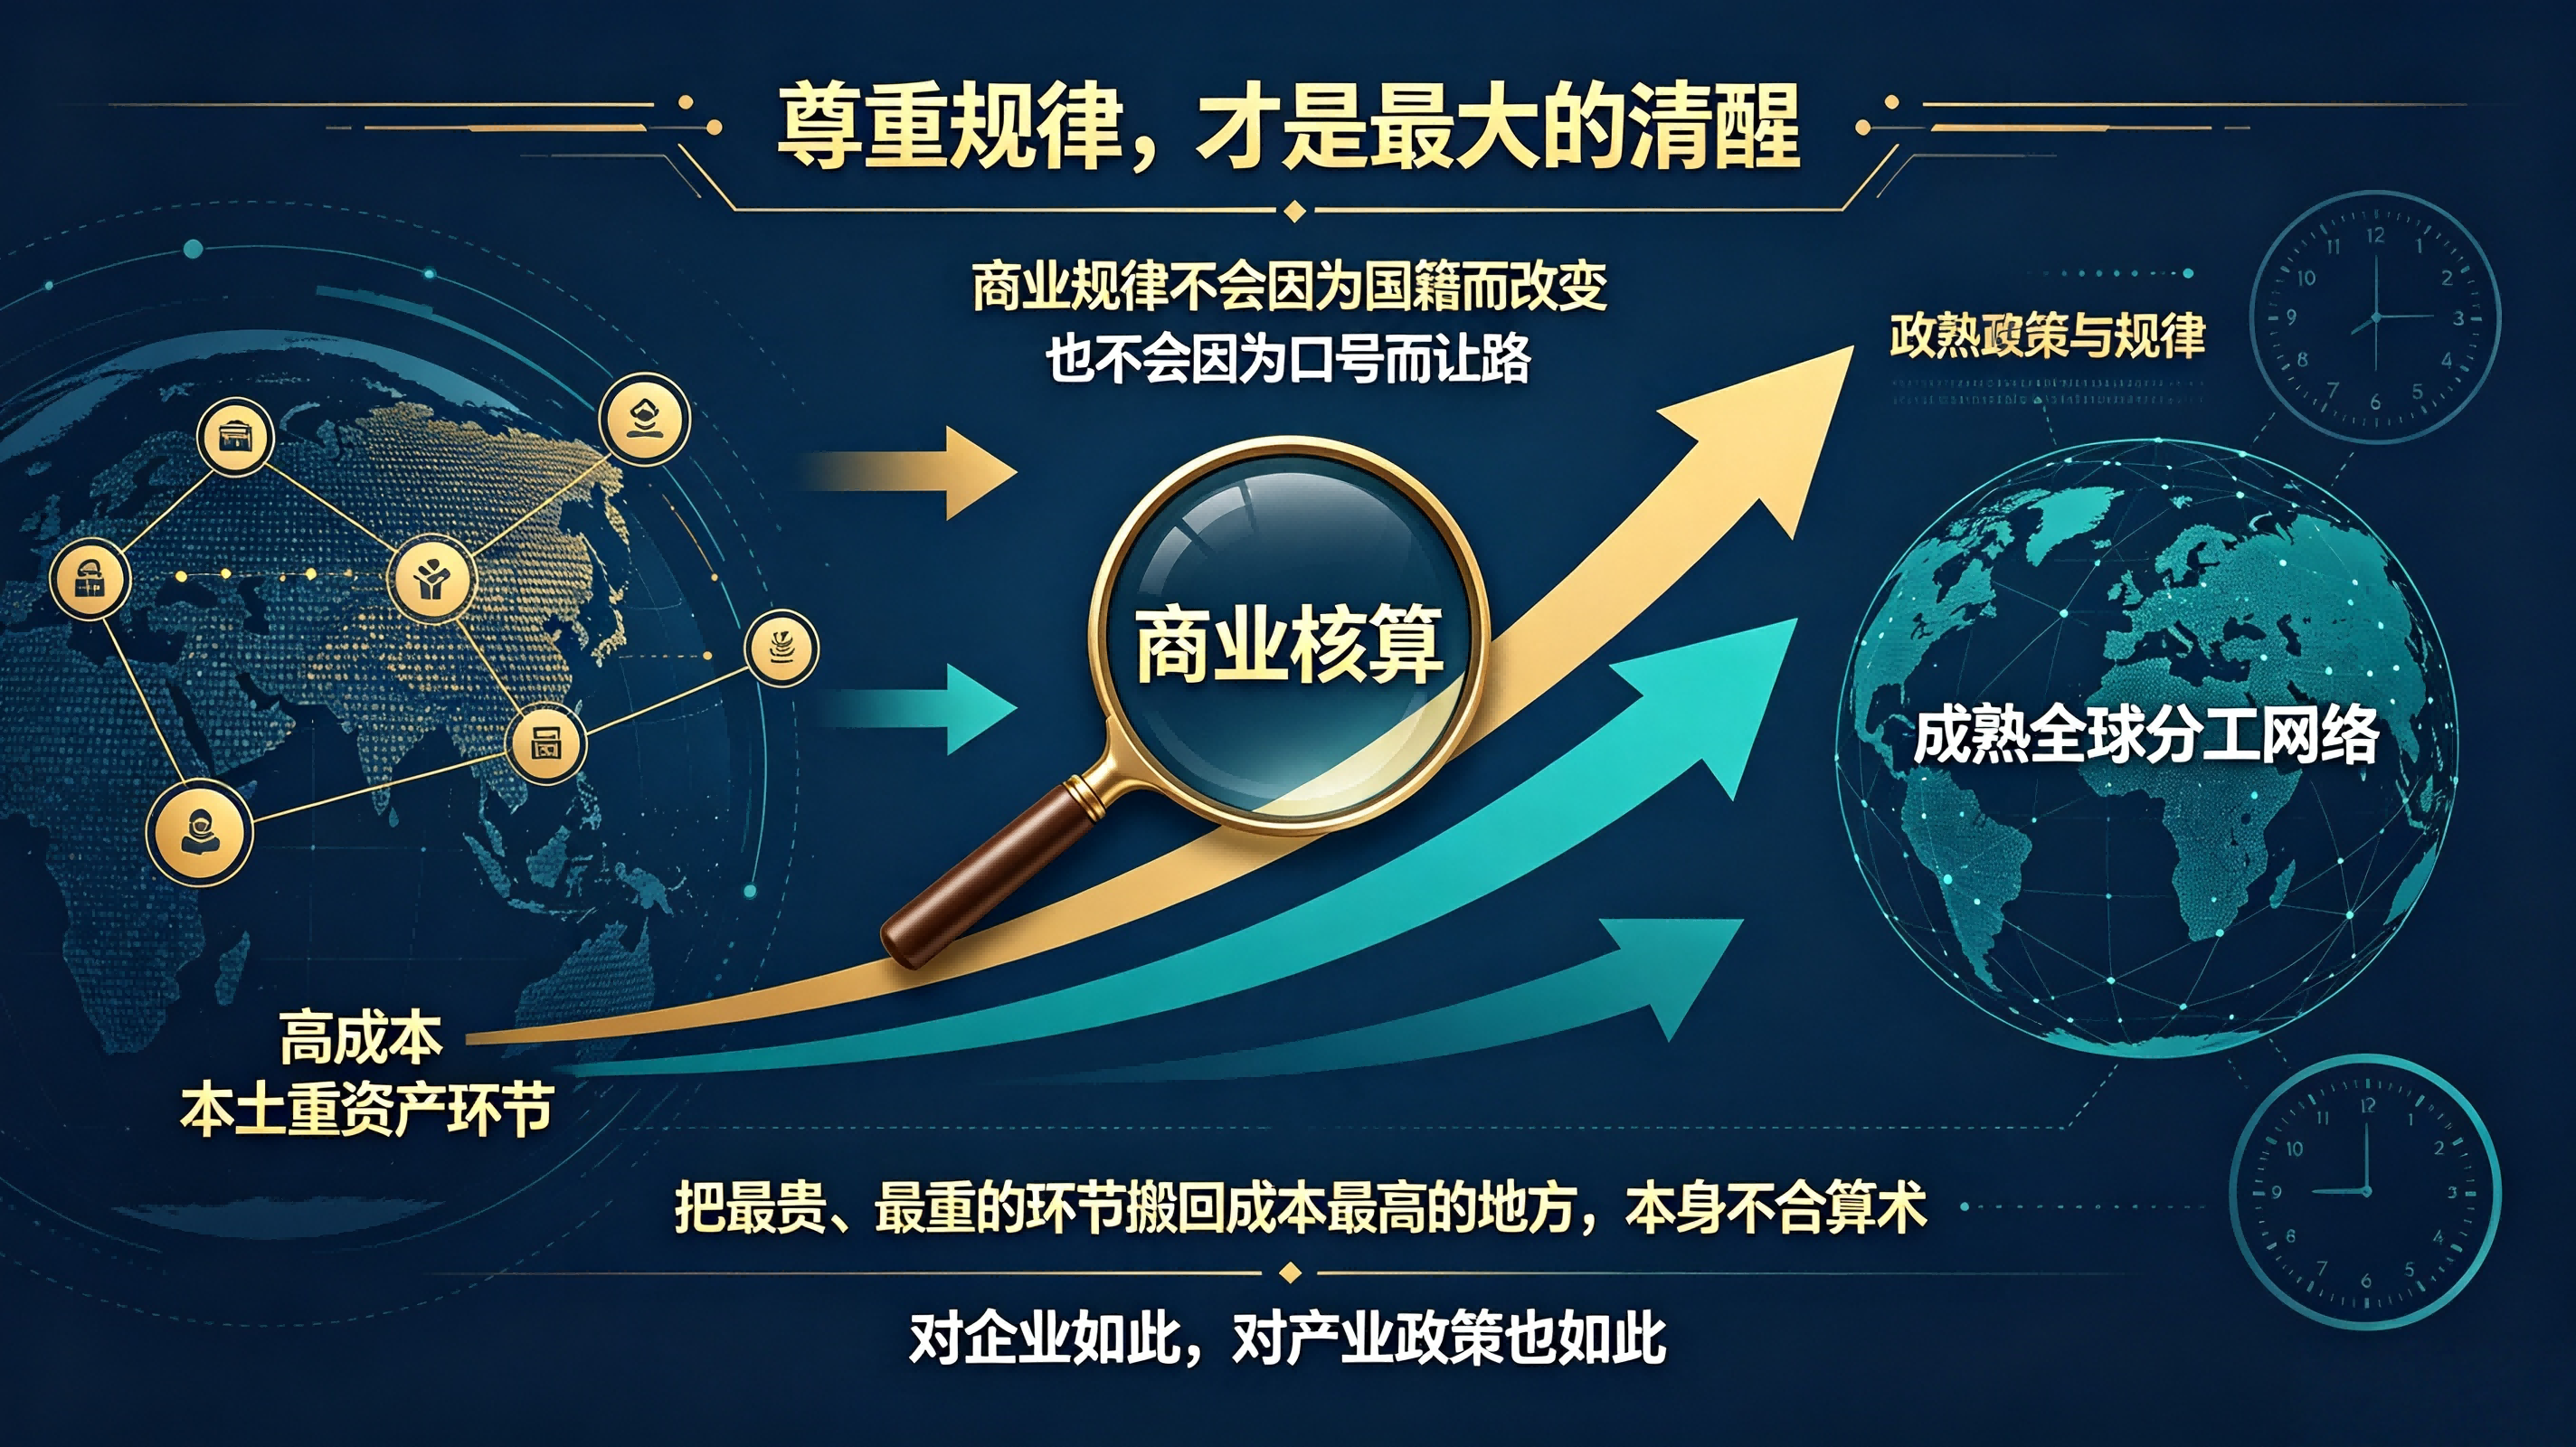
郑立鹏老师总结,商业运行规律不会受国别、政策口号改变。美国制造业回流落地难度远超预期,根源在于全球分工格局已经成熟,把高成本、重资产的制造环节回迁本土,在商业核算上本身不占优势,和本土制造技术能力没有必然关系。郑立鹏老师表示,认清这一点,不是刻意唱衰,而是保持对产业规律的敬畏之心。这个道理,适用于企业投资决策,同样适用于各国产业政策制定。